Pagamenti con carta di debito
Casino con Maestro: deposito, prelievo e 3-D Secure spiegati
Dalla cassa del sito al tuo conto corrente: chi autorizza la ricarica, quando arriva il codice della banca e quali tempi impone la legge sui siti con concessione ADM.
* Termini massimi per i siti con concessione ADM, D.Lgs. 41/2024, art. 6.
Su questa pagina segui il viaggio di un pagamento in un casino con Maestro: dal momento in cui scegli la carta nella cassa del sito fino al prelievo che rientra sul tuo conto corrente. Non trovi elenchi di operatori. Trovi le regole che valgono per tutti: chi autorizza l'addebito, quando la banca ti chiede una conferma, quali limiti esistono, dove sono scritte le commissioni e quali tempi la legge italiana impone ai siti con concessione ADM.
Ogni dato arriva da fonti pubbliche e verificabili: Banca d'Italia, Bancomat S.p.A., il blog ufficiale di Mastercard e i decreti pubblicati su Normattiva. Dove una fonte non dà numeri, non li inventiamo.
Chi muove il denaro in un casinò con Maestro
Un pagamento online con carta sembra un gesto a due, tu e il sito. In realtà Banca d'Italia descrive tre soggetti. C'è la banca che ti ha dato la carta, chiamata emittente (in inglese issuer). C'è la banca dell'esercente, detta convenzionatore o acquirer. E c'è il gestore del circuito di pagamento, che scrive le regole dell'operazione. Qui l'esercente è l'operatore di gioco: i dati della carta li digiti sulla pagina del suo POS virtuale, e da lì la richiesta viaggia verso la tua banca.
Il circuito si riconosce dal marchio stampato sulla plastica. Secondo Banca d'Italia quel logo dice in quali negozi, fisici e online, collegati alla rete la carta può essere usata. Tra le reti di carte di debito più diffuse in Italia la stessa Banca d'Italia cita Bancomat PagoBancomat, Postamat, Visa Debit e Maestro.
Molte carte italiane portano più di un marchio. Bancomat S.p.A. spiega che BANCOMAT è il circuito domestico italiano e che sulla stessa carta può comparire anche il marchio di uno o più circuiti internazionali. Si parla di carta co-badge: Bancomat insieme a Maestro, a Mastercard o a Visa. Guardare il retro e il fronte della tua carta è il primo passo per capire su quale rete passerà la ricarica.
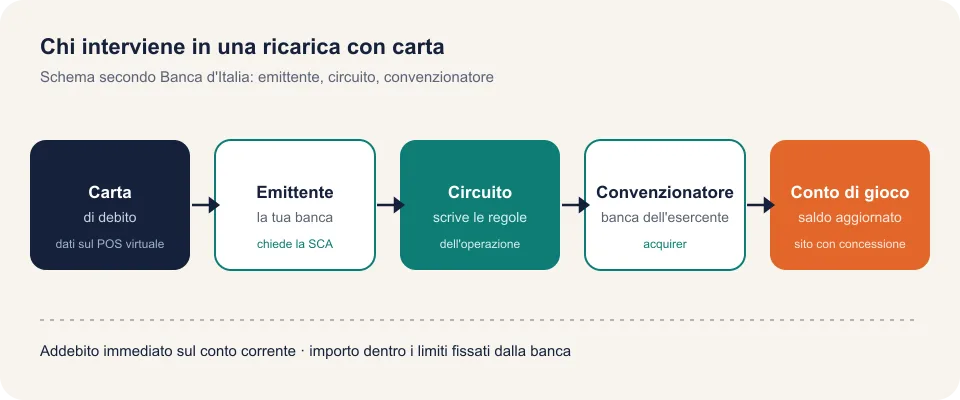
Deposito: i passaggi dalla cassa al saldo
Un versamento con carta di debito segue la stessa sequenza su qualunque sito. Ecco come si svolge un deposito in un casino con Maestro presso un operatore con concessione ADM:
- Entra nel tuo conto di gioco e apri la cassa, la sezione delle ricariche.
- Seleziona la carta tra i metodi di pagamento proposti e scrivi l'importo.
- Inserisci i dati richiesti nella pagina del POS virtuale.
- Conferma con l'autenticazione che ti chiede la tua banca.
- Aspetta l'esito: se l'emittente autorizza, il saldo del conto di gioco si aggiorna.
La carta di debito è collegata al conto corrente e la somma viene scalata subito, senza addebito differito. Per questo il denaro deve già trovarsi sul conto quando premi conferma. Bancomat S.p.A. aggiunge che l'operazione resta dentro i limiti di operatività stabiliti dalla tua banca.
Anche il sito ha regole precise. Il D.Lgs. 41/2024 consente ai concessionari di ricaricare e pagare il conto di gioco soltanto con mezzi che rendono ricostruibile il percorso del denaro, cioè che ne garantiscono la tracciabilità. Il conto è uno solo per ogni giocatore, non matura interessi e il suo utilizzo è gratuito.
Un'abitudine utile, suggerita da Banca d'Italia per tutti gli acquisti online: se dopo l'inserimento dei dati la pagina resta ferma, non ripetere subito l'operazione. Verifica piuttosto cosa risulta alla tua banca, tra i movimenti dell'app, nell'estratto conto o con una telefonata al servizio clienti: così non rischi di pagare due volte.
3-D Secure e autenticazione forte: cosa ti chiede la banca
Al momento della conferma spesso compare una richiesta della banca: un codice monouso, una notifica nell'app, l'impronta digitale. In un casinò con carta Maestro, come in qualsiasi negozio online, è il passaggio che il web chiama 3-D Secure e che la normativa chiama autenticazione forte del cliente, in sigla SCA.
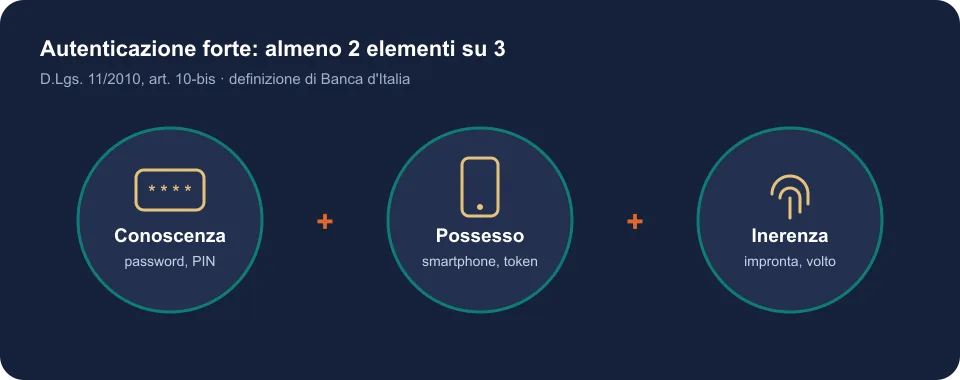
Banca d'Italia la definisce con una regola semplice: servono almeno due elementi indipendenti, scelti tra tre categorie diverse.
- Conoscenza: qualcosa che sai, come una password o il PIN.
- Possesso: qualcosa che hai, come lo smartphone o un token.
- Inerenza: qualcosa che sei, come l'impronta o il volto.
La base legale è l'articolo 10-bis del D.Lgs. 11/2010, il testo che ha portato in Italia la direttiva europea PSD2. Tre i momenti in cui la banca è tenuta a chiederla: l'ingresso nell'home banking, l'ordine di un pagamento elettronico e ogni operazione da remoto che possa prestarsi a frodi.
Per i pagamenti a distanza c'è un vincolo in più: l'autenticazione viene collegata in modo dinamico a un importo e a un beneficiario specifici. Il codice che approvi vale quindi per quella ricarica, di quella cifra, verso quell'operatore, e non può essere riutilizzato per un'altra transazione.
Dall'obbligo esistono esenzioni, per esempio per i pagamenti di piccolo importo. Le fonti pubbliche consultate non indicano una soglia in euro, quindi su questa pagina non trovi cifre: può capitare che una ricarica modesta passi senza codice.
Addebiti non riconosciuti: chi rimborsa e in quanto tempo
Il D.Lgs. 11/2010 tutela chi paga con carta anche quando qualcosa va storto. Per chi ricarica un casinò con Maestro le regole che contano sono quattro.
| Situazione | Cosa prevede la legge |
|---|---|
| La banca non ha chiesto la SCA | Il danno resta alla banca: tu non perdi nulla, a meno di una frode commessa da te (art. 12, comma 2-bis) |
| Operazione che non hai autorizzato | Va segnalata alla banca senza indugio e comunque entro 13 mesi dalla data di addebito (art. 9) |
| Rimborso dell'operazione non autorizzata | Immediato, al più tardi entro la fine della giornata lavorativa successiva a quella in cui la banca ne ha notizia (art. 11) |
| Carta rubata o smarrita | Fino alla segnalazione la perdita massima è di 50 euro, se non c'è frode, dolo o colpa grave; dopo la segnalazione non perdi nulla (art. 12) |
La banca può sospendere il rimborso solo davanti a un motivato sospetto di frode, e in quel caso deve comunicarlo a Banca d'Italia.
Accanto alla legge esiste il chargeback, cioè il rimborso secondo le regole del circuito. È una protezione contrattuale che si somma a quella legale e permette di contestare un pagamento anche per responsabilità dell'esercente, per esempio quando quanto acquistato non viene consegnato. Tempi e condizioni li fissa il circuito, non la legge.
Per qualsiasi richiesta di rimborso su carta l'interlocutore è l'emittente. Se la carta è salvata in un portafoglio elettronico, ti rivolgi comunque alla banca che ha emesso la carta.
Hai chiaro il percorso del denaro? Prima di ricaricare controlla limiti e costi della tua carta.
Vai al sitoLimiti: quelli della carta e quelli del conto di gioco
In un casino con Maestro i tetti agli importi arrivano da due parti diverse, ed è utile tenerle separate.
La banca. I limiti di operatività della carta li decide l'emittente e sono scritti nelle condizioni del tuo contratto. Se una cifra supera quel tetto, a fermarla è la banca e non il sito. Per conoscerli basta leggere il contratto o chiedere alla filiale.
Il concessionario. Il D.Lgs. 41/2024 obbliga l'operatore a rispettare i limiti di deposito che ADM stabilisce nel bando di gara. Lo stesso decreto gli chiede di porre al giocatore restrizioni sulle somme versate in un periodo, in base all'età e al comportamento di gioco, secondo protocolli approvati da ADM.
Tu. L'articolo 15 del decreto elenca le tutele che ogni concessionario deve offrire:
- tetti scelti da te su ore di gioco, somme spese e perdite;
- soglie sui versamenti;
- avvisi, mentre giochi, su quanto tempo e quanto denaro hai impiegato;
- spiegazioni sui rischi del gioco eccessivo, che il sito deve pubblicare;
- la possibilità di escluderti, anche da un solo tipo di gioco;
- un servizio di supporto dedicato, raggiungibile non meno di 8 ore al giorno per 5 giorni alla settimana.
Per il contante vale una regola a parte. Nei punti vendita ricariche il conto si alimenta solo su richiesta del titolare e dopo il controllo della sua identità; in contanti o con mezzi non dichiarati in anticipo il totale non può superare 100 euro a settimana.
E il deposito minimo? Nelle fonti pubbliche non esiste un minimo fissato per legge: lo decide ciascun operatore. Per questo non trovi qui un importo valido per tutti.
Commissioni: dove sono scritte e chi le applica
Il costo di un pagamento con carta non dipende dal sito su cui spendi, ma dal contratto che hai firmato. Banca d'Italia ricorda che la commissione di ogni operazione è indicata nelle condizioni dello strumento usato: carta, conto, bonifico. In qualsiasi momento hai diritto a ricevere copia del contratto e le informazioni su tutte le spese.
Sul lato del gioco la regola è netta. Il D.Lgs. 41/2024 dice che tenere e usare il conto di gioco presso un concessionario ADM non costa nulla al titolare. Le eventuali spese della banca sulla carta sono un'altra voce, che dipende dalle condizioni del tuo emittente.
Se al posto della carta di debito usi una prepagata, ricorda due dettagli. Una prepagata è moneta elettronica e va caricata prima di pagare. La sua ricarica, poi, può avere un costo proprio, separato da quello del deposito.
Prima della prima ricarica in un casinò con Maestro, quindi, il controllo utile è uno: leggere nel contratto quanto costa alla tua banca un pagamento online con quella carta. Così sai in anticipo se tra la cifra versata e l'addebito in estratto conto ci sarà una differenza.
Prelievo: come tornano le vincite sul conto
Il percorso inverso parte dal saldo del conto di gioco. Perché il denaro possa uscire servono due condizioni: la vincita deve risultare accreditata e la tua identità deve essere già verificata.
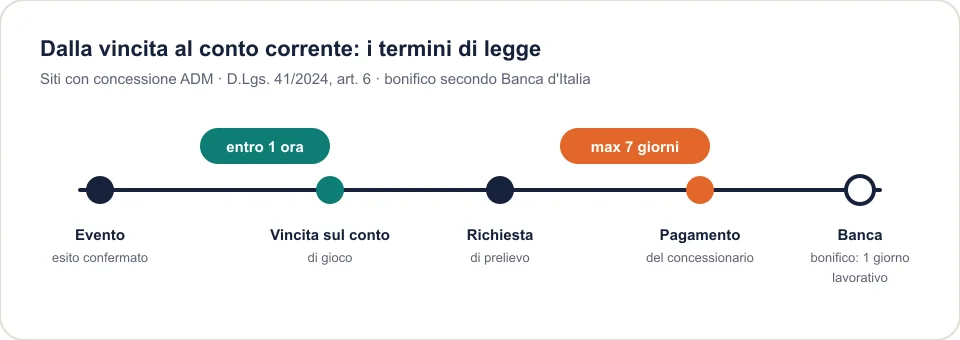
Sull'accredito il D.Lgs. 41/2024 è preciso. Quando l'esito di un evento diventa ufficiale, il concessionario ha al massimo sessanta minuti per mostrare la vincita sul saldo, a meno che il regolamento di quel gioco stabilisca altro. Da lì in poi la mossa spetta a te.
- Controlla che i tuoi dati e il documento risultino confermati.
- Apri la sezione prelievi e scegli lo strumento tracciabile su cui ricevere il denaro.
- Indica l'importo e invia la richiesta.
- Il concessionario esegue il pagamento entro e non oltre sette giorni dalla richiesta.
- Ai tempi del sito si aggiungono quelli della banca che riceve i fondi.
Il termine di sette giorni è un limite massimo fissato per legge, non una promessa: un operatore può pagare prima, mai dopo. Se il denaro arriva con bonifico, Banca d'Italia indica l'accredito entro una giornata lavorativa, due se l'ordine è stato dato allo sportello; il bonifico istantaneo impiega pochi secondi.
Se un casinò con carta Maestro rimborsi le vincite sulla carta stessa o con un bonifico dipende dal singolo operatore. La legge chiede una cosa sola: che lo strumento permetta di seguire il movimento del denaro.
Tempi di accredito previsti dalla legge
Chi cerca un casino con Maestro chiede spesso «quanto ci vuole». Le scadenze che hanno una fonte ufficiale sono queste:
| Momento | Termine | Fonte |
|---|---|---|
| Vincita sul conto di gioco | massimo 60 minuti dall'esito ufficiale | D.Lgs. 41/2024, art. 6 |
| Pagamento del prelievo richiesto | entro e non oltre 7 giorni dalla richiesta | D.Lgs. 41/2024, art. 6 |
| Bonifico ordinario | entro 1 giornata lavorativa, 2 se disposto in filiale | Banca d'Italia |
| Bonifico istantaneo | pochi secondi | Banca d'Italia |
| Segnalazione di un addebito non autorizzato | senza indugio, al massimo 13 mesi | D.Lgs. 11/2010, art. 9 |
| Rimborso di un addebito non autorizzato | entro la giornata lavorativa successiva | D.Lgs. 11/2010, art. 11 |
| Saldo fermo sul conto di gioco | dopo 3 anni senza movimenti passa allo Stato | D.Lgs. 41/2024, art. 6 |
Manca una voce che in tanti vorrebbero vedere: i giorni del chargeback e del riaccredito sulla carta. Le regole del circuito non sono pubblicate in una fonte ufficiale aperta, perciò non indichiamo numeri. Per il caso concreto la risposta arriva dalla tua banca.
Identità e tracciabilità prima del primo prelievo
Gli operatori di gioco online con concessione ADM rientrano tra i soggetti della normativa antiriciclaggio, il D.Lgs. 231/2007. L'operatore identifica e verifica ogni cliente quando apre il conto e ogni volta che il conto viene modificato.
Per aprire il conto serve un documento in corso di validità oppure un sistema di identità digitale ammesso in Italia, come quelli con secondo livello di sicurezza compresi nell'elenco ADM. L'Agenzia confronta poi i dati dei documenti, anche tramite il sistema pubblico di prevenzione del furto d'identità. Anche l'uso quotidiano del conto ricade sotto le regole antiriciclaggio e antiterrorismo, italiane ed europee.
Che cosa conserva l'operatore per dieci anni:
- i dati forniti all'apertura del conto;
- per ciascun versamento e ciascuna riscossione: giorno, somma e strumento usato;
- da quale indirizzo IP ti sei collegato, quando e per quanto tempo.
Per chi gioca in un casinò con Maestro la conseguenza è concreta: ogni ricarica fatta con la carta resta registrata con data, cifra e strumento. È la tracciabilità che rende possibile il prelievo, perché le vincite escono solo verso mezzi di pagamento che lasciano traccia. Per questo la verifica dell'identità precede il primo incasso: lo prevede la legge, non una scelta del sito.
Carta sostituita: cosa cambia per i pagamenti
Una Maestro che arriva a scadenza, o che va persa, dopo il 1° luglio 2023 non torna più come Maestro: le banche in Europa consegnano al titolare una carta diversa, sempre di debito, e di Maestro nuove non ne stampano più. Mastercard precisa che il titolare non deve fare nulla.
La carta che prende il posto di Maestro, sempre secondo Mastercard, è Debit Mastercard, accettata ovunque si accetti Mastercard, online e nei negozi. La stessa società riconosce che Maestro era nata per i pagamenti in negozio e non sempre può essere usata per l'e-commerce, anche per il formato del numero di carta che molte pagine di pagamento non gestiscono.
Per chi usa un casinò con Maestro il percorso descritto sopra resta identico finché la carta è valida. Quando la banca la sostituisce, conviene controllare nella cassa quale carta risulta registrata sul conto di gioco e aggiornare i dati prima della ricarica successiva.
Altri strumenti tracciabili per ricaricare il conto
Banca d'Italia lo scrive senza giri di parole: non esiste una modalità di pagamento online più indicata delle altre. Se il casino con Maestro che usi propone anche altri metodi di pagamento, ecco come funzionano quelli citati nella sua guida.
- Carte di credito, di debito e prepagate: il gruppo più diffuso; la prepagata va caricata prima dell'uso.
- Bonifico: ordinario entro una giornata lavorativa, istantaneo in pochi secondi.
- Addebito diretto: per Banca d'Italia uno dei tre modi principali di pagare online, insieme a carte e bonifico.
- Portafogli elettronici: Google Pay, BancomatPay, Amazon Pay, Apple Pay, Samsung Pay. Fanno da tramite verso la carta registrata: i soldi restano presso l'emittente e il portafoglio non li trattiene.
- PayPal e Satispay: Banca d'Italia li inserisce tra i circuiti chiusi, perché il denaro elettronico si sposta soltanto tra utenti dello stesso servizio.
Fuori dalla guida di Banca d'Italia c'è paysafecard, che si presenta come un modo per pagare online senza conto in banca né carta: compri in un punto vendita un codice di 16 cifre. Quali strumenti siano attivi dipende dal singolo operatore; su un sito con concessione ADM resta fermo il requisito della tracciabilità dei flussi.
Domande frequenti sul casinò con Maestro
Il deposito con carta Maestro viene addebitato subito?
Sì. È una carta di debito collegata al conto corrente e la somma viene scalata senza addebito differito. Il denaro deve essere disponibile nel momento in cui confermi la ricarica.
Perché la banca mi chiede un codice quando ricarico il conto di gioco?
È l'autenticazione forte prevista dall'art. 10-bis del D.Lgs. 11/2010 per i pagamenti elettronici. Per i pagamenti a distanza il codice è legato all'importo e al beneficiario. Per alcune operazioni di piccolo importo sono previste esenzioni.
Entro quanto tempo arriva un prelievo da un sito con concessione ADM?
Il concessionario deve pagare entro e non oltre sette giorni dalla richiesta. È il termine massimo di legge. Ai giorni del sito si sommano quelli della banca: con un bonifico ordinario, fino a una giornata lavorativa.
Il conto di gioco ha un costo?
No: la legge esclude costi per l'uso del conto di gioco aperto presso un concessionario ADM. Le spese della carta, se ci sono, dipendono dal contratto con la tua banca.
Vedo sull'estratto conto un addebito che non ho fatto: cosa succede?
Avvisa la banca senza indugio, comunque entro 13 mesi dall'addebito. La banca rimborsa al più tardi entro la fine della giornata lavorativa successiva. Se non ti aveva chiesto l'autenticazione forte, non sopporti perdite, salvo frode da parte tua.
Posso ricaricare il conto di gioco in contanti?
Sì, in un punto vendita ricariche, su tua richiesta e dopo il controllo dell'identità. In contanti o con mezzi non dichiarati prima il totale non può superare 100 euro a settimana.
Ricarica solo su siti con concessione ADM e conserva le ricevute di ogni operazione.
Vai al sito